Les trois repères à garder
- Chiffrez chaque portion avec vos prix d’achat, vos rendements et tous les ingrédients servis.
- Fixez vos prix en regardant le pourcentage matière et les euros disponibles pour vos autres charges.
- Comparez recettes, ventes et stocks pour expliquer les écarts et décider quoi corriger.
Connaître le coût de vos plats pour fixer vos prix
Votre calcul food cost mesure la part des ventes absorbée par les ingrédients : coût par portion ÷ prix de vente HT × 100, soit 30 % pour 3,60 € d’ingrédients vendus 12 € HT. Si vous récupérez la TVA, utilisez achats et ventes HT ; sinon, faites valider une base cohérente par votre comptable. Mélanger achats HT et ventes TTC embellit artificiellement le résultat.
Ramener chaque achat à la quantité utilisable
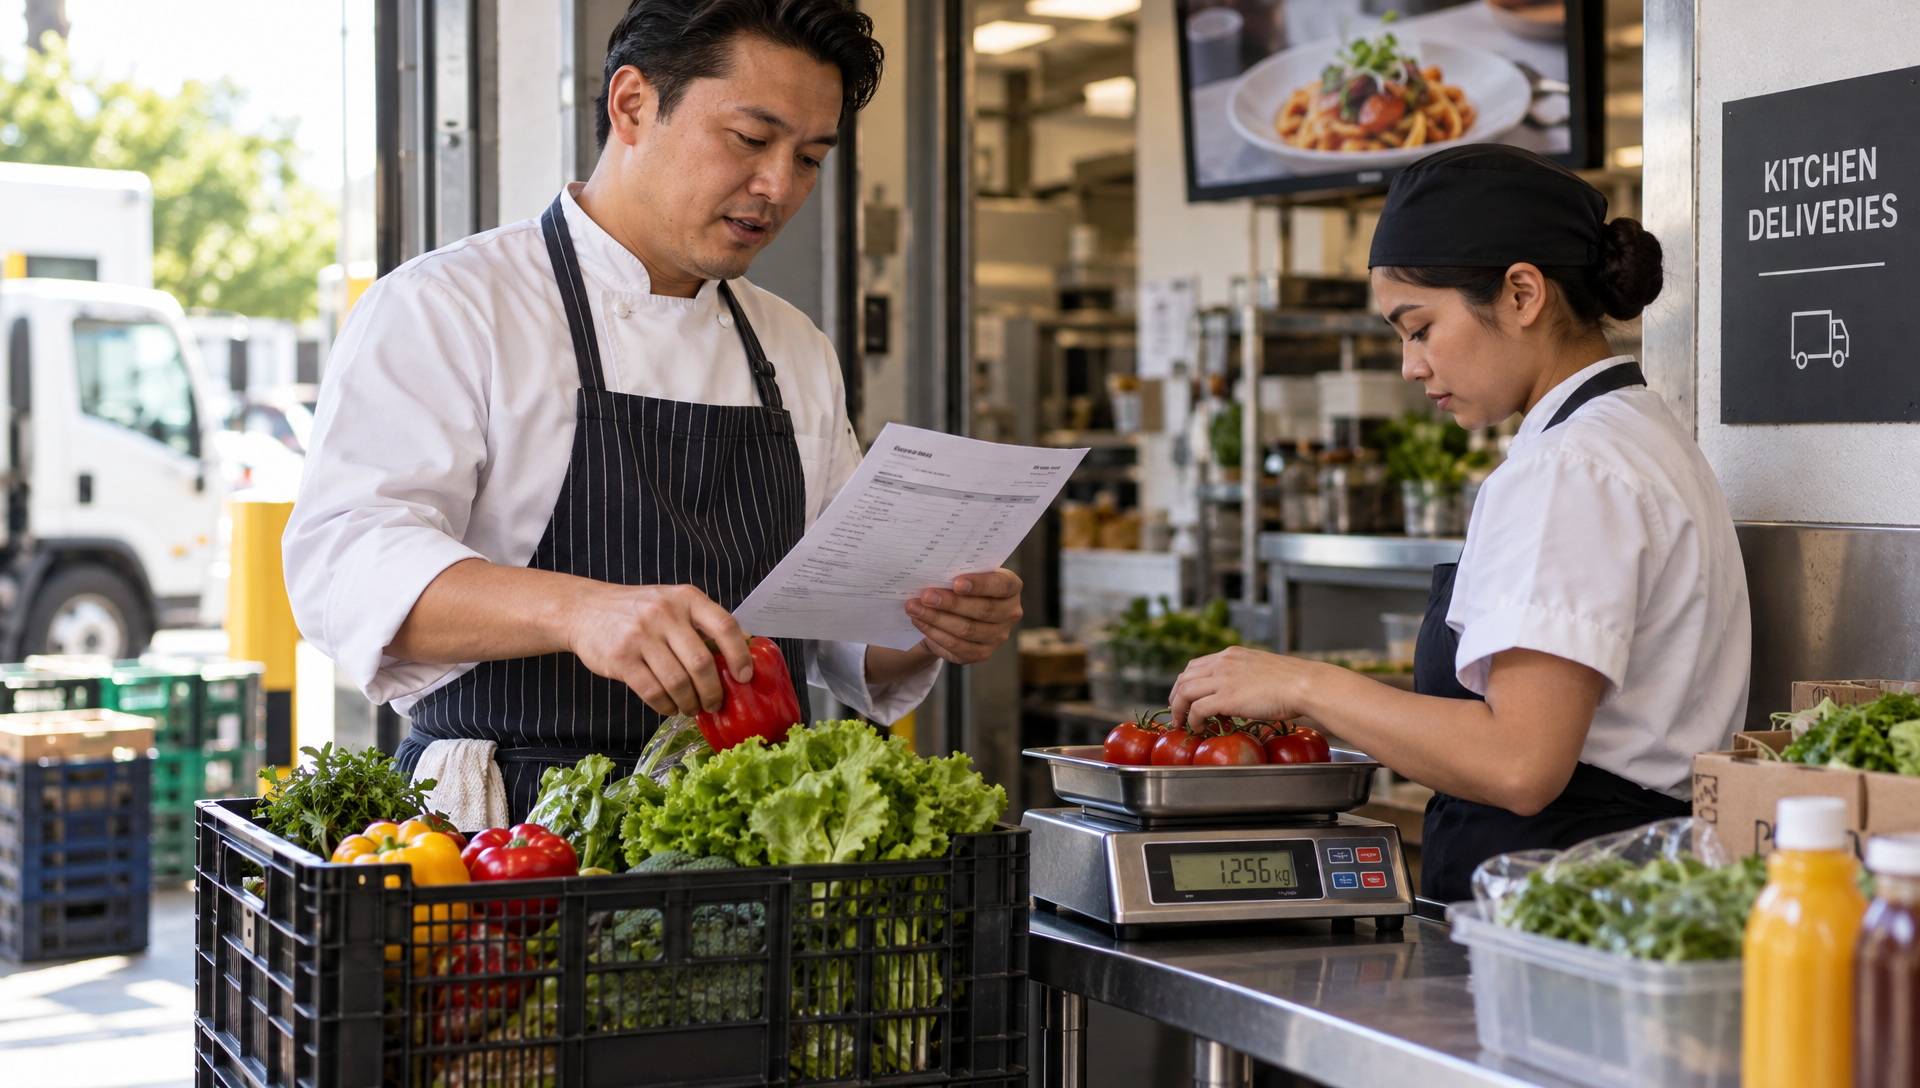
Le prix utile tient compte du conditionnement et des pertes de préparation : relevez les factures récentes après remises, puis convertissez en euros par kilo, litre ou pièce. Prix au kilo utilisable = prix acheté ÷ rendement décimal : à 10 €/kg et 80 % de rendement, comptez 12,50 €/kg, soit environ 1,88 € pour 150 g. Mesurez vos rendements, utilisez un coût cuit pour un poids cuit et ne comptez jamais deux fois la même perte.
Écrire une fiche qui correspond à l’assiette
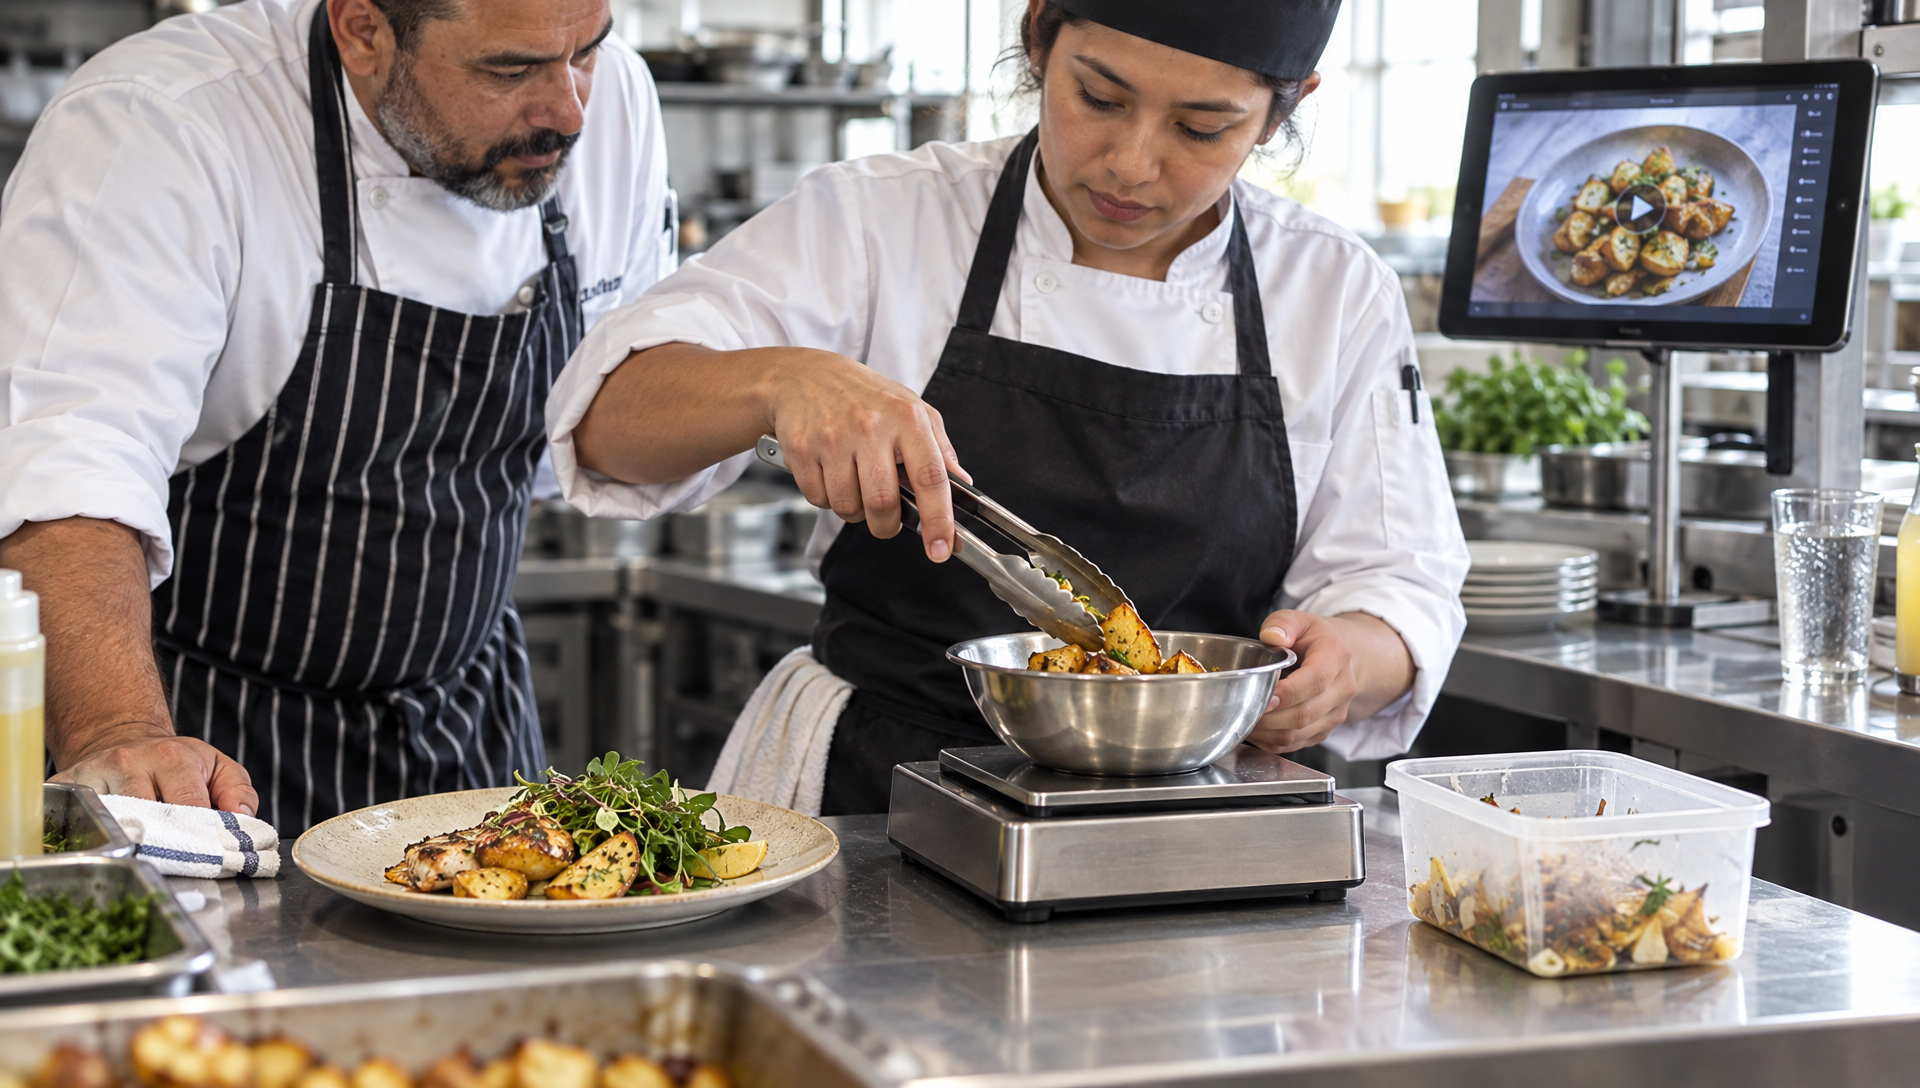
- Pour calculer le coût matière d’un plat, pesez chaque ingrédient servi, huile, sauce, garniture et accompagnement compris.
- Pour une préparation en lot, divisez son coût par les portions réellement obtenues.
- Exemple : ingrédient principal 1,80 €, accompagnement 0,80 €, sauce 0,60 €, garniture et assaisonnement 0,40 €, soit 3,60 € par portion.
- À emporter, 0,30 € d’emballage porte le coût suivi à 3,90 €, soit 32,5 % à 12 € HT : précisez votre convention sur les emballages.
- Prévoyez 15 à 30 minutes par recette simple, factures disponibles, davantage avec des préparations intermédiaires ; commencez par les meilleures ventes et ingrédients coûteux.
Calculer un prix sans confondre marge et bénéfice
Prix HT = coût matière ÷ objectif décimal : 3,60 € ÷ 0,30 donne 12 € HT, avec 8,40 € disponibles après ingrédients. À 15 € HT, le ratio descend à 24 % et laisse 11,40 € ; ces sommes financent encore salaires, loyer, énergie, autres frais et résultat, donc 30 % de coût matière ne signifie pas 70 % de bénéfice. Vérifiez l’accord avec votre clientèle, votre portion et votre positionnement, puis déduisez les commissions et frais de livraison dans votre analyse.
Choisir un objectif adapté à chaque famille
La fourchette de 25 à 35 % constitue un repère, à adapter aux produits, au travail, au ticket moyen, aux pertes et aux charges. Comparez pourcentage, contribution en euros et volumes dans chaque catégorie : viandes et poissons peuvent contribuer suffisamment malgré un ratio élevé, tandis qu’une recette économique peut demander beaucoup de main-d’œuvre. Séparez nourriture et boissons, notamment en café ou boulangerie ; en food truck, surveillez aussi emballages et quantités préparées.
Mesurer ce que vos stocks ont réellement consommé
- Matières consommées = stock initial + achats nets − stock final.
- Divisez ce montant par le chiffre d’affaires HT correspondant, puis multipliez par 100.
- Exemple : 2 000 € + 8 000 € − 2 500 € = 7 500 €, soit 30 % pour 25 000 € HT de ventes alimentaires.
- Inventoriez au même moment du cycle, avec une valorisation constante, préparations comprises ; la durée dépend des références, du rangement et des zones.
- Les achats seuls trompent lorsqu’une livraison arrive en fin de période : rapprochez stocks, ventes et comptabilité du restaurant.
Comparer les recettes aux consommations réelles
Pour comparer food cost théorique et réel, multipliez le coût de chaque recette par ses portions vendues, additionnez, puis divisez par les ventes correspondantes : une moyenne simple des pourcentages fausse le résultat. Avec 6 750 € théoriques pour 25 000 € HT vendus, vous obtenez 27 %, contre 30 % pour 7 500 € consommés, soit 750 € et 3 points d’écart. Un suivi des ventes par plat fournit les volumes nécessaires.
Chercher la cause d’un écart dans le bon ordre
- Vérifiez inventaires, unités et prix saisis : un écart ne prouve pas un gaspillage.
- Contrôlez quelques portions en service et les rendements.
- Consignez produits jetés, erreurs de cuisson et retours.
- Distinguez repas du personnel et portions offertes des ventes.
- Vérifiez ventes enregistrées et changements de recette ; corrigez les données avant les pratiques concernées.
Commencer avec un outil facile à tenir
Un tableur suffit pour une carte courte et stable, avec des colonnes pour conditionnement, rendement, portion, coût et prix de vente. Le travail tient surtout aux factures, aux pesées et aux mises à jour : mieux vaut une fiche fiable sur une grosse vente qu’une carte entièrement approximative. Le calculateur gratuit de Nueve, sans compte, permet de vérifier une recette avant d’élargir le suivi.
Vérifier les estimations avant de décider
Nueve estime les coûts et ventes hebdomadaires à partir du menu, en signalant chaque estimation comme à vérifier jusqu’à validation ou correction. Les ventes transmises par photo du ticket de caisse, fichier ou commandes du site Nueve remplacent les estimations de ventes. Dans chaque rubrique, les plats sont classés à conserver, promouvoir, retravailler ou retirer : Nueve suggère les retraits sans supprimer lui-même, et vous décidez avec vos coûts vérifiés, vos ventes et le rôle du plat.
Installer un rythme de suivi tenable
- À chaque hausse fournisseur importante, actualisez les recettes concernées.
- Chaque semaine, contrôlez produits sensibles, pertes et portions.
- Chaque mois, rapprochez inventaire, achats et ventes.
- Si le suivi déborde, concentrez les vérifications sur moins de recettes, en privilégiant celles qui pèsent dans vos ventes.
Transformer vos chiffres en décisions
- Pour réduire le coût des ingrédients, comparez fournisseurs et conditionnements à rendement égal.
- Si les portions varient, fixez grammage et ustensile de service.
- Si les pertes montent, ajustez volumes préparés et fréquence de production.
- Un plat contribue peu et se vend mal : retravaillez recette, prix ou place sur votre menu.
- Un plat contribue bien et plaît : rendez-le visible avec des photos qui donnent envie de commander et préparez le volume nécessaire.
FAQ
Quelle est la formule pour calculer le food cost d’un plat ?
Divisez le coût des ingrédients d’une portion par son prix de vente HT, puis multipliez par 100. Un plat coûtant 3,60 € et vendu 12 € HT affiche un food cost de 30 %.
Quel pourcentage de food cost viser dans mon restaurant ?
La fourchette de 25 à 35 % constitue un repère fréquent, à adapter à votre carte, à votre ticket moyen et à vos autres charges. Regardez aussi la contribution en euros de chaque plat et ses volumes de vente avant de fixer votre objectif.
Pourquoi mon food cost réel dépasse-t-il celui de mes recettes ?
L’écart peut venir de portions plus généreuses, de pertes, de repas offerts ou de prix d’achat mal actualisés. Vérifiez d’abord vos inventaires et vos fiches, puis rapprochez les quantités consommées des portions vendues.
Faut-il inclure les salaires dans le food cost ?
Les salaires ne font pas partie du food cost, qui mesure le coût des ingrédients. Suivez-les séparément pour vérifier que la somme restante après les matières couvre le travail et les autres charges.
Comment calculer le food cost d’un menu avec plusieurs plats ?
Additionnez le coût matière de l’entrée, du plat, du dessert et de tous les éléments inclus, puis divisez ce total par le prix HT du menu. Si plusieurs choix sont possibles, calculez chaque combinaison ou une moyenne pondérée par les ventes réelles.